エネルギ-政策研究所長 山家公雄
本稿は「AIデータセンターと米国電力システム」の第13回である。6月21日付けの本ブログでは、テキサス州ERCOTにおける大規模需要接続ルールと、2026年に本格導入された「バッチゼロ(Batch Zero)」の概要を紹介した(【AIデータセンターが招く米国電力システム変革・後編】ERCOTが切り開くAI時代の電力市場改革 | エネルギー戦略)。
その後、バッチゼロは実際の案件選別の段階に入り、6月時点では約100GWとされていた対象規模が、7月末の予備的な集計では約205GWに達した。一方、8月にはグレッグ・アボット・テキサス州知事の指示により、データセンター案件について追加的な検証・監査が導入され、当初予定されていた工程も遅れている。
バッチゼロは、単なる「データセンターの接続審査制度」ではない。大量のAIデータセンター需要を、電力系統全体の計画に組み込むための仕組みである。その後の動きを追うと、AI時代の電力システムが抱える「巨大需要をどう選別し、どこまで系統に受け入れるか」という問題が鮮明に見えてくる(図1)。
図1.ERCOTの位置図
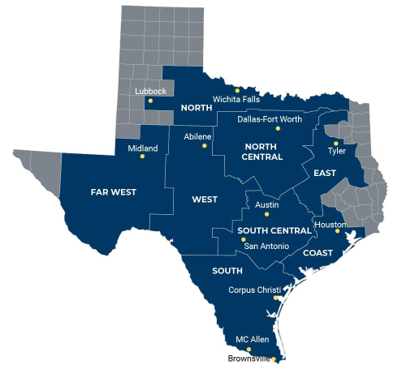
(出所)ERCOT
1.ERCOT「バッチゼロ」が始動-大量の接続申請を一括して評価
ERCOTでは、AIデータセンターを中心とする大規模需要(Large Load)の接続申請が急増している。2026年8月時点では、Large Loadの接続申請は約475GWに達し、その約9割がデータセンター関連とされている。
ERCOTのピーク需要は2026年7月22日に記録した91.1GWである(それまでの記録は2023年8月10日の85.5GW)。申請容量だけを単純に比較すれば、現在の需要の5倍を超える。もちろん、すべてが実現するわけではなく、同じ案件が複数の場所で申請されているケースや、構想段階の案件も含まれるとされる。
問題は、こうした大量の申請を従来の「1件ずつ調査する方式」で処理すると、調査と再調査が繰り返されることである。ERCOTはこれを「個別案件ごとの評価が長期化し、繰り返しの再調査を招く」という問題として捉えた。そこで導入したのが「Batch Zero」である。
2026年6月18日、テキサス州公益事業委員会(PUCT)は、75MW以上の大規模需要を一括して評価する新制度を承認した。対象案件を一つのグループとして系統全体で調査し、利用可能な送電容量を配分するとともに、必要な送電設備の増強を明らかにする仕組みである。ERCOTは、これを大規模需要を一括して評価する「バッチ方式」と位置付けている。
2.「申請を審査する制度」から「需要を系統計画に組み込む制度」へ
バッチゼロの特徴は、単に案件をまとめて調査することではない。
大まかには、「接続資格の確認→Base/Studied/Excludedに分類→系統全体を対象とするBatch Zero Study→各案件へのMW配分→案件のコミットメント確認→必要な送電設備の整備」という流れになる。
つまり、「このデータセンターを接続できるか」という個別問題から、「将来、どの地域に、いつ、どれだけの大規模需要を受け入れるのか」という系統計画の問題に変わったのである。
AIデータセンターの急増によって、需要そのものが送電網の計画を左右するようになった。その意味で、バッチゼロはAI時代の電力系統改革の一つと考えることができる。
3.3つの分類――「全部つなぐ」わけではない
バッチゼロでは、大規模需要を大きく3種類に分類する。
①Base Load――すでに進んでいる案件
Base Loadは、既存の調査や事業の進捗などから、MW容量が実質的に確保され、バッチゼロの追加調査による再配分の対象としない案件である。ただし、Baseだから直ちに通電できるという意味ではない。必要な接続設備、モデル、運用条件、財務的コミットメントなどを満たし、最終的な「Approval to Energize(通電承認)」を受ける必要がある。
したがって、Base=接続済みではなく、Base=既存の調査・手続きに基づいて、MWの再配分を受けないカテゴリーと理解するのが適切である。
②Studied Load――系統全体を見てMWを配分
Studied Loadは、バッチゼロの系統全体の調査対象となる案件である。例えば500MWのデータセンターが申請しても、系統全体を調べた結果、当面は300MWしか受け入れられないのであれば、その範囲で容量が配分される可能性がある。
つまり、Base=既存の調査・手続きに基づいてMWの再配分を受けない案件に対して、Studied=系統全体の能力を見ながら容量を配分する案件である。
③Excluded――今回は対象外
資格要件を満たさない案件などは、今回のBatch Zeroから除外される。これは「接続不可能」と永久に決まるわけではなく、将来の別の接続プロセスを待つことになる。
この3分類によって、これまでの「大量の申請を順番に処理する」という方式から、接続資格を確認した案件を選別し、系統全体の容量を配分する方式へ移行するのである。
4.6月の「100GW」から7月の「205GW」へ
この点は、バッチゼロのその後を見るうえで興味深い。6月段階でERCOTが示していたイメージは、対象となる大規模需要が約100GW、内訳はおおむねBase Load約35GW、Studied Load約65GWというものだった。
ところが、7月末になると数字は大きく変わった。ERCOTが示した予備的な集計では、既存の調査結果などから、約205GWのLarge LoadがBatch Zeroへの参加資格を持つとされた。内訳は表1の通りである。Base LoadとStudiedをみると、65GW+25GW+114GWで約204GW、これをERCOTは約205GWとしている。
表1.ERCOTのバッチゼロ対象候補容量と内訳(2026年7月)
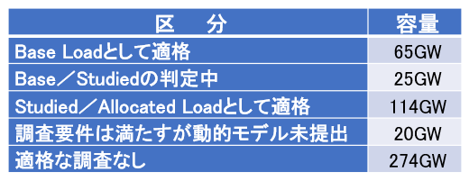
(出所)ERCOT
ここで注意したいのは、205GWが接続されるわけではないことである。これはあくまで、既存の調査結果などに基づいてBatch Zeroへの参加資格を持つとされた容量である。
重要なのは、約475GWに達する巨大な申請集団のうち、既存の調査等を通じてBatch Zeroの対象になり得るものが約205GWまで絞られたことである。その中でも65GWはBase Loadとして分類され、114GWはStudied Loadとして系統全体の調査による容量配分の対象となった。一方、25GWについてはBaseかStudiedかがまだ確定していなかった。絞られたとはいっても大規模である。
この段階で、単なる「接続申請容量」と「系統計画上、検討すべき需要」が明確に区別され始めたのである。
5.205GWを支える「発電側」はどうなっているのか
ここで、一つの疑問が生じる。これほど大きな需要を受け入れるとして、発電・蓄電の側は大丈夫なのか。
実はERCOTでは、発電設備の接続申請も非常に大きな規模に達している。2026年6月末時点の発電インターコネクション・キューは約463GWで、内訳は太陽光約162GW、蓄電池約171GW、風力約48GW、ガス火力約78GWなどとなっている。太陽光と蓄電池だけで約72%を占める。
したがって、Batch Zeroが205GW規模の大規模需要を検討するとき、単純に「現在の発電設備だけで需要を支える」という話ではないと考えられる。系統全体の信頼度を評価する以上、将来の発電・蓄電設備を含む系統の姿を考慮しながら、需要と送電網を一体として評価することになる。
ERCOT自身も、Batch Zeroを「系統全体」で大規模需要の信頼度への影響を評価し、利用可能な送電容量を配分するとともに、必要に応じて送電設備の増強計画につなげる仕組みと説明している。
ただし、ここには重要な留保がある。発電インターコネクション・キューに約463GWあるからといって、そのすべてがBatch Zeroの供給力として確定しているわけではない。発電キューには、まだ計画段階の案件も含まれるからである。現時点で公表されている資料だけでは、Batch Zeroの具体的な系統モデルに、発電キューのどの案件を、どの運転開始時期(COD)や確度を前提として組み込んでいるのかまでは明らかではない。
従って、Batch Zeroを「205GWの需要だけを先に認める仕組み」と理解するのは適切ではない。将来の発電・蓄電、送電網を含む系統全体の能力を見ながら、需要の接続可能性を評価し、容量を配分する仕組みと理解するのが適切である。
6.アボット知事の指示で追加検証、スケジュールは変わった
当初の計画では、7月10日までに既存のLarge Load Interconnection Study(LLIS)や動的モデルなどの提出を終え、7月24日に送電・配電事業者が必要な情報をERCOTに提出、8月7日にERCOTが各案件の分類結果を通知する予定だった。その後、Batch Zeroの系統調査を進め、2027年4月9日までに調査結果を出すことが当初のスケジュールだった。
ところが8月3日、アボット知事が、データセンターのLarge Loadを接続プロセスで先に進める前に検証を行うようERCOTに指示した。
これを受けERCOTは、予定していた8月7日の分類通知を延期した。9月3日には、ERCOTはTSP・DSPに対して「Conditional Classification(条件付き分類)」を通知した。これは、分類を確定する前に、事業者側で追加の確認や修正が必要な案件が残っていることを意味する。具体的には、ERCOTによる事業内容の確認(Verification)を終えること、動的モデルの不備を修正すること、PUCTから例外承認を得ることなどが求められている。
9月9日からは、実際のVerification RFI(情報提供要求)が始まった。さらに9月14日には、データセンターの州・地域社会への影響を調べる「State and Community Impact RFI」も開始された。電力系統だけでなく、水、土地・地域社会、公共支援などを含めてデータセンターの実在性・影響を確認する段階に入った。
このため、現在は当初の予定より工程が後ろにずれている。
ERCOTは、9月14日に開始したState and Community Impact RFIについて、回答内容の検討結果を12月10日までに報告する予定としている。Batch Zeroの最終的な系統調査については、当初予定していた2027年4月9日には間に合わないとの見通しを示している。新しい調査完了時期はまだ確定していない。
7.追加検証は「系統安定性の調査」ではない
アボット知事の指示による追加検証が入ったからといって、これまでERCOTが系統安定性を調査していなかったわけではない。従来から、Large Loadについては系統解析や動的モデルなどの技術的審査が行われていた。
今回追加されたのは、それとは別の、「この巨大な需要案件は本当に存在するのか」「事業者は実際に建設する意思と能力を持っているのか」という確認である。
つまり、バッチゼロが解決しようとしていた「系統容量の問題」に加えて、アボット監査は「需要申請の信頼性」という問題を対象にした。米国で「Ghost Demand(幽霊需要)」と呼ばれる、実現性の乏しい需要申請が問題視されている議論とも重なる。
8.17件、約6.6GWは別の動きをしている
もう一つ、現在のERCOTを理解するうえで興味深い数字がある。
ERCOTによれば、17件の大規模需要、主にデータセンターが、すでに安定度評価を終えており、2026年後半の稼働開始が予定されている。合計ピーク需要は約6.6GWで、5年程度かけて段階的に増加するという。
ただし、これらもまだ通電承認を受けていない。VerificationやCommunity Impact Reviewを受けたうえで、最後の「Approval to Energize」を取得する必要がある。これは、今回のBatch Zeroが単に「これから新しい案件を審査する制度」ではないことを示している。従来の個別接続プロセスでかなり先まで進んでいた案件も存在し、それらには新しい検証工程が上乗せされたのである。
日米戦略投資の対象となっている、ネクステラ・エナジーによるテキサス州アンダーソン郡のAIデータセンター向け5.2GWのガス火力発電計画については、この17件の中に含まれているのか、またBatch Zeroではどのような扱いになるのか、今後注目される(日米戦略投資のエネルギーハブが具体化(前編)|ネクステラ・サウスモン事業とJBIC融資 | エネルギー戦略)。
9.なぜバッチゼロは重要なのか
米国では現在、AIデータセンターの電力需要を巡って、各RTO・ISOが相次いで制度改革を進めている。
PJMでは、大規模需要の接続を巡って、費用負担や送電系統への影響、発電側との関係を含む複雑な議論が進んでいる。SPPではHILL(High Impact Large Load)という大規模需要向けの新しい接続制度が導入された。MISOでも、大規模需要を対象とした新しい接続方式が検討されている。
これらに対してERCOTのBatch Zeroは、非常に直接的である。大量の大規模需要を一つの塊として扱い、系統全体を調べ、接続可能な容量を配分する。これは「データセンターをどう接続するか」という問題を、「AI時代にどのような電力系統を作るのか」という問題にまで引き上げたものといえる。
10.需要そのものが「系統計画の変数」になった
従来の電力システムでは、将来の需要をマクロ的に想定し、それを前提に系統計画を策定する一方、発電所については、事業者からの接続申請ごとに系統影響を審査し、必要な系統増強を判断するという役割分担が基本だった。AIデータセンターでは事情が違う。数百MW、場合によってはGW級の需要が、数年という短期間で特定地域に集中して立ち上がるため、個別の大規模需要案件そのものが、送電網の将来計画を左右するようになっている。
そのため、「どこにデータセンターが建つのか→いつ、何MW必要になるのか→どの送電線を増強するのか→どの発電所・蓄電池が必要になるのか」という順序で、需要側から系統全体を考える必要が出てきた。
Batch Zeroは、この新しい時代に対応して、「需要を系統計画の中に組み込む仕組み」を作ろうとしているのである。
最後に――「205GW」より重要なもの
Batch Zeroについては、「205GWの巨大需要がERCOTに認められた」という理解は正しくない。
205GWは、あくまで既存の調査などからBatch Zeroの対象候補となった容量である。その後には、系統全体の調査、MW配分、事業者のコミットメント、送電設備の整備など、いくつもの関門が残っている。注目すべきなのは、約475GWにも達しようとする巨大な申請集団を、「Base→Studied→Excluded」と選別し、さらに系統全体の能力を踏まえて接続容量を決める仕組みをERCOTが導入したことである。
そしてアボット監査によって、「系統が受け入れられるか」だけでなく、「その需要は本当に実現するのか」という第二のフィルターも加わった。
AIデータセンターの急増は、発電所を増やせば解決する問題ではない。「どの需要を、いつ、どこまで受け入れるのか」を決め、それに合わせて送電網と発電・蓄電設備を整備する必要がある。
ERCOTのBatch Zeroは、この変化に対応する米国の代表的な制度の一つといえる。AI競争が本格化する中、電力システムの競争も「発電量をどれだけ増やせるか」だけでなく、「巨大な需要を、どれだけ迅速かつ確実に系統へ組み込めるか」が問われる段階に入っている。
ERCOTのバッチゼロは、その変化を象徴する制度といえる。
※「AIデータセンターと米国電力システム」シリーズ(各RTOの大規模需要ルール)
▼MISO、大規模需要に対応する新制度へ|AIデータセンターと電力システム | エネルギー戦略
▼PJM、AIデータセンターを先行遮断へ|IRASが問う信頼性と公平性 | エネルギー戦略
▼【AIデータセンターが促す米国電力変革⑤】背水の需給ひっ迫防止対策を講じるPJM | エネルギー戦略
▼【AIデータセンターが招く米国電力システム変革・その4】SPPが始めたAIデータセンター接続の新ルール | エネルギー戦略
コメント