エネルギー政策研究所長 山家公雄
前回は、PJMが進める電力システム改革を『発電』『大規模需要』『供給力・容量市場』『送電網・系統計画』の4本柱で整理した(PJM改革を4本柱で解説|IRAS・RBPは何を変えるのか | エネルギー戦略)。今回は、そのうち③の『供給力・容量市場』の中核にあるIRASとRBPを詳しく見ていく。
始めに 進行する大規模需要接続ルール、IRAS・RBP
前回は、PJMが7月27日の理事会で決定した大規模需要対策を取り上げた。2028/2029年度の容量市場で約6.8GWの供給力不足が明らかになったことを受け、PJMは、①新たな供給力を確保する「Reliability Backstop Procurement(RBP)」、②新規大規模需要について、供給力を十分に確保していない場合には、需給ひっ迫時に先行的に負荷削減する「Interim Resource Adequacy Service(IRAS)」、③50MW以上の大規模需要を把握する「Large Load Registry」を組み合わせる方針を打ち出した。この概要については、8月9日付けのブログにて解説した(PJM、AIデータセンターを先行遮断へ|IRASが問う信頼性と公平性 | エネルギー戦略)。
その後、PJMは8月13日にIRASをFERCへ正式申請し、RBPについても7月31日に正式提案を提出した。さらに9月に入り、PJMはRBPの実施準備を進める一方、PJMの独立市場監視者(IMM)はIRAS、RBPの双方に強い異議を申し立てている。制度は「提案」の段階から、「実際にどのようなルールとして運用するか」という段階に入った。
今回は、IRASとRBPのその後の動きを整理するとともに、特にIMMがIRASについて指摘する問題を取り上げる。そこから見えてくるのは、単なるデータセンター接続問題ではない。「新しい大規模需要を誰が支え、容量不足のコストと信頼度リスクを誰が負担するのか」という、PJMの容量市場そのものにかかわる問題である。
IRAS、RBP、BYONCを巡る動向
「提案」から「正式申請・実施準備」へ
8月9日付の記事を書いた7月末時点では、IRASもRBPもPJMがFERCに提案しようとしている段階だった。
現在は状況が変わった。
PJMは8月13日、FERCにIRASの正式申請を行った。IRASは、供給力が不足する期間において、新規大規模需要の接続を可能にする一方、その需要を需給ひっ迫時に削減するための制度である。PJMは同時にLarge Load Registryを整備し、50MW以上の大規模需要を把握する仕組みを整えようとしている。
RBPについては7月31日にFERCへ正式申請され、PJMは9月30日からの調達開始を目標として準備を進めている。9月14日にはRBP参加者向けの訓練も実施された。
つまり、現在のPJMでは、「大規模需要を把握する → 供給力を確保する → 不足する需要には削減可能性を持たせる」という仕組みが、具体的な制度として動き始めている。
IRASを8月13日に正式申請
IRASはInterim Resource Adequacy Serviceの略で、「暫定的な供給力確保サービス」と訳すことができる。
ポイントは、新規大規模需要について、必要な新規供給力を確保していない場合でも、直ちに接続を拒否するのではなく、需給ひっ迫時に削減することを条件として受け入れることである。
従来の議論では、これを「Connect and Manage」と呼んでいた。PJMは2026年1月以降、この考え方を検討してきたが、7月末にはIRASとして制度化する方向を明確にし、8月13日にFERCへ正式申請した。PJM自身も、IRASの前段階にあった仕組みを「Previously referred to as Connect and Manage」と説明している。
ここで重要なのは、IRASが単なる「非常時のデータセンター遮断制度」ではないことである。これは、供給力が十分でない状態で新しい大規模需要をどこまで系統に受け入れるかというResource Adequacy(供給力十分性)の問題である。
IRASは「供給力を持たない需要」をどう扱うか
PJMでは、Large Loadを原則として50MW以上の需要と定義している。新しいデータセンターなどが大規模な電力需要を追加するとき、理想的には、それを支える新しい供給力も同時に確保する必要がある。その代表的な考え方がBYONCである。
BYONC=Bring Your Own New Capacity
すなわち、新規需要側が新しい供給力を自ら確保する。発電所を自ら建設する場合だけではない。相対契約などによって新規供給力を確保することも含まれる。
一方、BYONCなどによる供給力確保が十分でない場合、IRASによって接続を認める代わりに、供給力が不足する局面ではその需要を削減するという考え方になる。
したがって、「BYONC=供給力を持ってくることで需要を支える」「IRAS=供給力が十分でない需要について、必要時には需要を削減できるようにする」という関係になる。
RBPは6.8GW不足を埋めるバックストップ調達
もう一方の柱がRBPである。RBPはReliability Backstop Procurement(信頼度バックストップ調達)の略で、2028/2029年度の容量市場で発生した6,831MWの供給力不足を埋めることを主な目的とするバックストップ調達である。
PJMは最大15年間の契約を認め、平均最大支払意思額を555ドル/MW・日としている。新規容量を確保する相対契約や自前の新規容量があれば、その分をRBPの調達目標から差し引く仕組みも設けている。二重に供給力を調達しないためである。当初検討されていた15GW規模の供給力確保という構想から、直近の容量市場で実際に生じた6.8GWの不足を出発点とする仕組みへと、RBPは具体化された。
RBPはすでに実施準備段階へ
RBPはまだFERCの最終判断を経た完成済み制度ではない。しかしPJM側では、実施に向けた準備がかなり進んでいる。
8月にはRBP参加候補となる発電設備について、ユニット別ELCC(Effective Load Carrying Capability)分析のための資料提出が始まり、8月31日には2028~2042年度について暫定的なELCCクラス評価が公表された。9月14日にはRBP参加者向け訓練も実施された。PJMは9月30日の調達開始を目標としている。
つまりRBPは、「制度を考えている」という段階から、実際に供給力を募集する準備段階へ移っている。
IRAS・RBPと容量市場の関係
ここで、IRASと容量市場との関係が重要になる。
PJMの容量市場はRPM(Reliability Pricing Model)と呼ばれる。将来の需要に必要な供給力をあらかじめ調達する仕組みである。ところが、AI・データセンターなどの大規模需要が急増すると、「需要が増える→必要な供給力が増える→容量市場で調達すべき容量が増える→容量価格が上昇する可能性がある」という構造になる。
ここでPJMが問題にしているのが、新規大規模需要の増加によって既存需要家の容量コストまで上昇することをどう防ぐかである。
PJMは7月27日の理事会決定で、2029/2030年度以降のRPMにおいて、2028/2029年度の需要予測を上回る新規Large Loadについて、BYONCやRBPなどによって供給力が確保されていない部分を需要としてそのまま反映させない方向を示した。
ここにIRASが加わる。つまり、「供給力を自ら確保する → BYONC」「PJMが新規供給力を調達する → RBP」「それでも供給力を十分確保しない → IRASによって需給ひっ迫時に削減」という三つのルートを組み合わせようとしているのである。
独立市場監視者IMMが提起する本質的な論点
IMMがIRASを問題視
ところが、ここから議論が難しくなる。PJMの独立市場監視者であるIMM(Independent Market Monitor)は9月3日、IRASについてFERCに正式な抗議を提出した。IMMを担っているのはMonitoring Analyticsである。PJMの市場監視を独立して行い、市場の競争性や非差別性などを監視する機関である。
IMMはIRASについて、単なる細かな制度設計上の問題ではなく、容量市場やResource Adequacyそのものを歪める可能性があるとしている。特に重要なのは次の4点である。
問題① BYONCを持ってこない誘因が生じる
第一の問題は、IRASが本来の目的とは逆に、新規容量を自ら確保しない誘因を作る可能性である。
PJMの考え方では、「新規容量を持ってくる→ BYONC→ IRASの対象にならない」という関係になる。ところがIMMは、IRASの条件が将来解除される仕組みを問題視している。PJM案では、容量不足が3年連続で発生しなければ、IRAS対象の需要がVRR Curveに戻り、BYONC義務も将来にわたって適用されなくなる。
そのためIMMは、「今、新しい容量を確保するより、IRASで接続してもらい、PJMの容量不足が解消するのを待つ」という誘因が生じると指摘する。つまり、BYONCを促す制度が、逆にBYONCを先送りする可能性があるという批判である。
問題② 容量市場の価格への影響は本当に除去されるのか
第二の問題は、容量市場の価格である。
PJM案では、BYONCもRBPによる供給力の割当てもない新規Large Loadについて、将来のRPMのVRR Curveから一定部分を除外する。これは、データセンターの需要増加によって既存需要家の容量価格が上昇することを抑える狙いである。
しかしIMMは、「実際には十分に除外されない」と指摘している。理由の一つは、2028/2029年度の容量市場ですでに織り込まれているデータセンター需要が残ることである。さらに、IRAS対象需要は容量不足が3年間発生しなければVRR Curveに戻る。
IMMは、これではデータセンター需要による容量価格への影響を十分に取り除けず、むしろ新しい需要を供給力なしで接続することでエネルギー価格にも影響し得ると主張している。
IRASは「負荷を削減する制度」であると同時に、「容量市場で新規需要をどう扱うか」という市場設計の問題でもある。
問題③ 負荷削減のルールが明確でない
第三は、実際にデータセンターを削減できるのかという問題である。
IRASの基本思想は、「供給力が不足したときには、供給力を十分確保していないLarge Loadを先行的に削減する」というものだ。
しかし、実際の削減は誰が行うのか。PJMはRTOとして広域系統の運用を担うが、個々の小売需要家を直接規制するわけではない。実際の需要家との接続関係を持つEDC(Electric Distribution Company)や州の規制が関係する。
PJMは、この点について州・ユーティリティとの協力を重視する。これに対しIMMは、州ごとに異なる削減ルールを認めることは、PJMという広域市場のResource Adequacyを損なう可能性があると批判する。例えば、ある州ではデータセンターを確実に削減できるが、別の州では削減できないということになれば、PJM全体として必要な削減量を確保できるとは限らない。
問題④ 「連邦と州」の境界をどうするか
ここがIRASをめぐる最も根本的な論点である。PJMは、個々の需要家の負荷削減や料金・費用負担については、州・ユーティリティの役割が大きいとの立場を取る。
一方IMMは、Resource AdequacyはPJMの広域市場にかかわる問題であり、PJMが一貫したルールを定め、必要な削減を確実に実施できる仕組みにすべきだと主張する。IMMは、州ごとに異なるルールに委ねれば、州によって削減の可否や補償方法が異なり、ある州の対応が他州の信頼度や費用に影響する可能性を指摘している。
つまり、「PJM:連邦・州の役割分担を踏まえて州との協力が必要」「IMM:Resource Adequacyに必要な負荷削減ルールは、PJMの広域制度として一貫して定めるべき」という対立である。
これは、単なるデータセンター対電力会社の問題ではない。米国の電力市場における「連邦と州の役割分担」という、従来からの難しい問題が、AI・データセンターによって改めて表面化したのである。
IMMの代案――「接続するなら、削減義務を明確に」
IMMはIRASを単純に否定しているわけではない。供給力を持たないデータセンターを接続するのであれば、あらかじめ明確な負荷削減義務を契約上・制度上設定すべきだと提案している。
具体的には、新規容量を確保せずに接続したデータセンターについて、PJMが必要とするときに負荷削減を実施できるよう、Curtailment Service Providerなどとの契約を求める仕組みである。そして、そのようなルールをPJMの広域制度として明確化する。IMMの発想は、「新規容量を持ってこないなら、削減可能な需要として接続する」という、より明確な条件付接続である。
PJM案との違いは、削減の実効性を州ごとの対応に委ねるのではなく、PJMの市場ルールとして明確にすることにある。
大規模需要接続の本当の意味
IRASとRBPは「需要と供給」の両輪
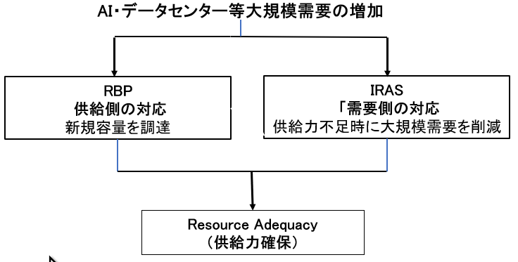
ここまで整理すると、IRASとRBPの位置づけが分かりやすくなる(図1)。
図1.IRASとRBPの位置づけ
(出所)PJM資料を参考に筆者作成
RBPは、足りない供給力を新たに調達する。IRASは、供給力を十分確保していない新規需要を、必要時には削減できるようにする。両者は反対方向の制度だが、目的は同じである。急増する大規模需要を受け入れながら、PJM全体の信頼度を維持する。そのためには、「発電を増やす」だけでも、「需要を遮断する」だけでも不十分である。
さらに重要になる容量市場改革
ここで、今回の議論を一段広げる必要がある。PJMは現在、IRAS・RBPだけでなく、容量市場そのものの改革を進めている。
2029/2030年度のRPM Base Residual Auctionは、12月に予定されている。9月には、そのための計画パラメータの準備が進んでいる。またPJMは、2029/2030年度以降のRPMにおいて、2028/2029年度の需要予測を上回る新規Large Loadを、そのまま容量市場の需要として追加しない方向を示している。
これは極めて重要な転換である。これまでの容量市場では、基本的に、「需要が増える → 必要容量が増える → 市場で容量を調達する」という関係だった。しかしAI・データセンター時代には、「需要が増える → その需要自身が新しい供給力を確保するのか?」という問いが加わった。
つまり、PJMの容量市場は、単に「必要な発電容量を市場で調達する仕組み」から、「誰が新しい需要を支える供給力を確保するのかを問う仕組み」へ変わろうとしている。IMMがIRASを厳しく批判する理由も、ここにある。
最後に PJMは巨大需要を「市場の中」にどう組み込むのか
PJMでは、AI・データセンターを中心とする大規模需要への対応が、次の段階に入った。
19日の記事ではPJM改革を4本柱として整理した。本稿では、その③『供給力・容量市場』の中核にあるIRASとRBPを詳しく見てきた。
IRASとRBPは、そのうち③の「供給力確保」をめぐる重要な制度である。しかし、両制度はまだFERCの審査を経て完成したものではない。PJMが実施準備を進める一方、IMMなどの関係者からは、市場設計や州との役割分担について強い異論が出ている。
特に注目されるのは、**「新しい需要を受け入れるために、供給力を持ってこさせるのか、それとも削減可能な需要として受け入れるのか」**という選択である。
これはAI・データセンターだけの問題ではない。PJMには、オハイオ、ペンシルバニア、バージニアなど、AIデータセンターと発電投資が集中する地域が含まれている。PJMで形成される新しいルールは、今後の米国の大規模需要と電力システムの関係を考えるうえで、重要な先例となる可能性がある。
そして、日米戦略投資の観点からも、オハイオやペンシルバニアにおけるAI・データセンター、発電、産業投資を考える場合、PJMの制度改革は単なる市場ルールではなく、「どこに、どのような電源と大規模需要を立地させやすいのか」を左右する基盤条件になってくる。
PJMが今後、IRAS、RBP、容量市場、発電接続、送電網をどのように組み合わせるのか。AI・データセンター時代の米国電力改革を読み解くうえで、重要な局面に入っている。
※「AIデータセンターと米国電力システム」シリーズ(PJM関連)
▼PJM改革を4本柱で解説|IRAS・RBPは何を変えるのか | エネルギー戦略
▼PJM、AIデータセンターを先行遮断へ|IRASが問う信頼性と公平性 | エネルギー戦略
▼【AIデータセンターが促す米国電力変革⑤】背水の需給ひっ迫防止対策を講じるPJM | エネルギー戦略
コメント