エネルギ-政策研究所長 山家公雄
日本のエネルギー自給率は、2024年度速報値で16.4%にとどまり、海外からの化石燃料輸入への依存が続いている。エネルギー安全保障を強化するには、燃料の安定調達だけでなく、輸入しなければならない燃料そのものを減らすことが重要だ。再生可能エネルギーは、国内のエネルギーを活用して火力発電を代替し、輸入燃料の削減と自給率の向上に寄与する。本稿では、エネルギーバランス表を用いてその効果を確認するとともに、太陽光・風力の導入状況を整理し、特に洋上風力をエネルギー安全保障の観点から評価する。
エネルギー安全保障の基本は自給率の向上/パワーGXの核心
2026年8月26日、政府は「エネルギー需給構造強靱化総合パッケージ」、通称「パワーGX」を取りまとめた。中東情勢などを背景とするエネルギー供給の不確実性の高まりを受け、化石燃料の安定調達と、GXの加速・強化を二つの柱に掲げている。
エネルギーの安定供給を確保することは、経済活動と国民生活を支える基本条件である。しかし、日本のエネルギー安全保障を考える際には、燃料を安定的に輸入することに加え、輸入しなければならないエネルギーそのものを減らすことにも目を向ける必要がある。
日本のエネルギー自給率は低い。資源エネルギー庁によれば、2024年度の自給率は16.4%(速報値)にとどまる。一次エネルギーの大部分を海外からの輸入に依存しており、国際情勢の変化や燃料価格の高騰が、国内経済に大きな影響を及ぼす構造にある。
この問題には、二つの側面がある。第一は、輸入燃料の供給が途絶したり、調達が困難になったりするリスクである。第二は、国際市場で燃料価格が上昇した際に、国内の電力価格や企業の生産コスト、家計の負担が増大するリスクである。調達先の多角化や備蓄は、こうしたリスクへの備えとして重要だが、輸入依存の大きさそのものを解消するわけではない。
その意味で、エネルギー安全保障の基本策は、国産エネルギーを増やし、自給率を高めることにある。再生可能エネルギー(再エネ)の導入拡大は、そのための有力な手段である。
エネルギーバランス表が示す再エネの効果
再エネの意義は、二酸化炭素を排出しない電源であることだけではない。太陽光や風力など、国内で利用できるエネルギーを電力に変換することで、輸入化石燃料への依存を減らせることが重要である。
この効果を理解するには、一次エネルギーと電力の関係を把握する必要がある。
一次エネルギーとは、石油、石炭、天然ガス、太陽光、風力など、自然界から得られるエネルギーのもともとの形態を指す。日本では、輸入した石油・石炭・天然ガスなどを発電所で燃焼させ、電力に変換して利用している。
ところが、燃料が持つエネルギーのすべてが電力になるわけではない。火力発電では、燃料のエネルギーの一部が熱として失われる。このため、電力を得るには、その何倍もの一次エネルギーを投入しなければならない。
図1は、直近(2024年度)の日本のエネルギ-バランス表であり、1次エネルギー=100で示している。この図では、発電部門全体への投入は8,516PJ(ペタジュール)、電力の産出は3,583PJとなっている。発電への投入を電力産出で割ると約2.38となり、発電部門全体では、電力1単位を得るために約2.38単位のエネルギーが投入された計算になる。この比率には、火力以外の電源や発電部門全体の構成も反映されている。
図1.日本のエネルギ-バランス表(2024年度) /1次エネルギー=100
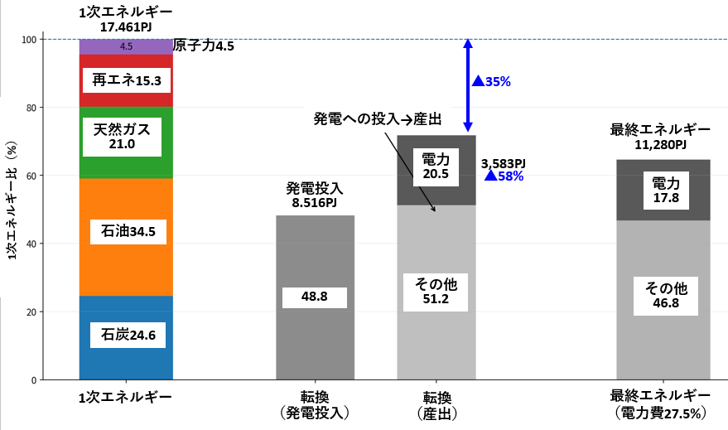
(出所)資源エネルギー庁「エネルギーバランス表(2024年度)」を基に著者作成
再エネ1で火力発電燃料の2.5を代替
一方、火力発電の発電効率を40%と仮定すると、電力1単位を得るには、燃料として約2.5単位のエネルギー投入が必要になる。したがって、再エネが火力発電の電力を実際に代替すれば、単純計算では、電力1単位当たり約2.5単位の燃料投入を削減できることになる。これが、火力発電を再エネで代替する効果を説明する際の「1対2.5」という関係である。
つまり、再エネは国産エネルギーを増やすだけでなく、火力発電に必要な輸入燃料を減らす効果を持つ。これが、再エネの導入拡大がエネルギー自給率の向上につながる重要な理由である。
もちろん、実際の燃料削減量は、代替される火力発電の効率や電力需給、再エネの出力変動などによって変わる。また、統計上の一次エネルギーの計上方法と、実際に削減される燃料の量は厳密には区別する必要がある。それでも、再エネによる火力発電の代替が、輸入燃料の削減に寄与するという基本的な関係は変わらない。
省エネによって必要なエネルギー消費そのものを減らすことも重要である。ただし、国産エネルギーを増やし、輸入燃料を直接代替するという点で、再エネの導入拡大には大きな意味がある。
日本の再エネ導入は十分に進んでいるか
第7次エネルギー基本計画では、2040年度の電源構成に占める再エネの割合を4~5割程度と見込んでいる。このうち太陽光は23~29%、風力は4~8%程度とされる。また、政府は洋上風力について、浮体式も含め、2040年までに30~45GWの案件形成を目指している(図2)。
図2.2040年の需給見通し(第7次エネルギー基本計画)
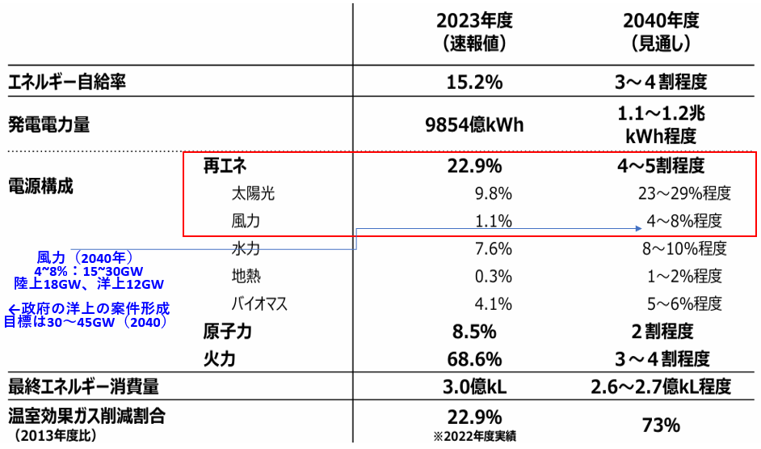
(出所)資源エネルギ-庁「エネルギー基本計画の概要」2025年2月に加筆
こうした目標は、再エネを日本の電力供給の柱の一つにする方針を示している。しかし、目標を掲げることと、実際に導入が進むことは別である。風力の発電電力量比率は、2040年度に最大8%程度と見込まれている。一定の前提の下で設備容量に換算すると、政府は陸上を18GWと試算しており、その結果洋上風力は12GW程度と見込まれる。
導入量が減る太陽光、異常に低い風力比率
太陽光については、導入が進んだ一方、新規導入は停滞気味である。発電コストは着実に低下してきたが、FIT/FIPによる支援水準はさらに低下しており、事業見通しが立ちにくくなっている。地上設置型は、適地の制約も強まっているが、2027年度よりFIP非適用となる。FIP非適用の影響は全体に及ぶ。
今後は、屋根や建物の壁面などへの導入や、ペロブスカイト太陽電池など次世代型技術の普及も課題となる。
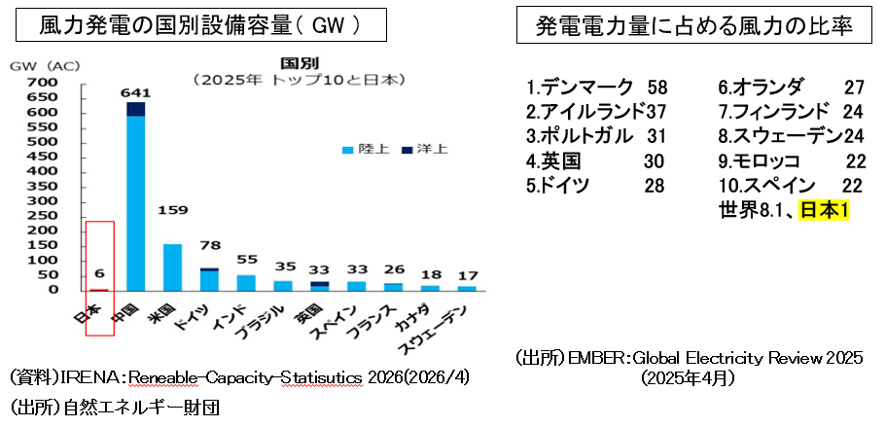
風力についても、日本の導入量は海外の主要国と比べて少なく、拡大の余地がある(図3)。再エネの普及には、発電コストだけでなく、系統接続、立地、地域との共生、事業の予見可能性など、さまざまな課題への対応が必要となる。
図3.少ない日本の風力発電導入量
重要なのは、再エネの導入目標を単なる脱炭素の数値目標として扱わないことである。再エネの導入が進めば、国内で利用できるエネルギーが増え、輸入燃料への依存を減らせる。これは、エネルギー安全保障の観点からも評価すべき効果である。
なお、風力の発電電力量比率4~8%という政府見通しと、洋上風力の案件形成目標30~45GWは、異なる指標である。前者は実際に発電する電力量の構成比、後者は開発案件の形成容量を示す。両者を単純に比較することはできないが、洋上風力の案件形成を、実際の導入と発電量の拡大につなげる政策が重要である。
洋上風力をエネルギー安全保障から評価する
再エネの中でも、洋上風力は日本にとって重要な選択肢となり得る。
洋上風力には、大規模な発電設備を導入できる可能性があり、国内の需要地に近い海域を活用できる場合もある。また、開発、建設、運転・保守などを通じて、国内の産業基盤や雇用の形成につながることも期待される。
一方、近年の資材費や建設費、金利などの上昇によって、事業採算性は厳しさを増している。日本でも、従来の入札条件の下で落札した事業の撤退が相次ぎ、制度の見直しが課題となった。
ここで考えるべきなのは、洋上風力が高いか安いかという問題だけではない。エネルギー安全保障の価値を含め、どの程度の費用を負担する意思があるのかという問題である。
もちろん、安全保障上の価値を理由に、どのようなコストでも認めるべきだということではない。適切な競争とコスト低減を促しながら、事業者が投資を判断できる予見可能性を確保することが必要である。安定した案件形成の見通しがなければ、国内サプライチェーンへの投資も進みにくい。
政府が洋上風力の導入目標を掲げるのであれば、その実現に必要な入札制度、系統整備、産業基盤形成を一体的に考える必要がある。洋上風力を単なる発電コストの比較で評価するのではなく、輸入燃料の削減、エネルギー自給率の向上、脱炭素、産業競争力という複数の観点から位置づけるべきである。
再エネをエネルギー安全保障の柱に
パワーGXは、化石燃料の調達安定化とGXの加速・強化を掲げた。両者は対立するものではなく、相互に補完する政策である。必要な燃料を安定して確保する対策を講じるとともに、燃料を輸入しなければならない構造そのものを変えていくことが重要となる。
そのためには、国産エネルギーである再エネの導入を拡大し、省エネも進める必要がある。再エネは脱炭素のためだけの政策ではない。輸入燃料への依存を減らし、国際情勢や燃料価格の変動に対する日本経済の脆弱性を小さくするための政策でもある。
コスト面でも、世界的には太陽光や陸上風力は、新設電源の中でも発電コスト競争力の高い電源となっている。洋上風力も、過去には導入拡大に伴ってコストが低下した時期がある。今後も、技術の進歩、サプライチェーンの整備、案件の継続的な形成などが進めば、コスト低下が期待できる。
日本のエネルギー安全保障を強化するうえで、再エネの普及は自給率向上の有力な手段である。太陽光、風力、そして洋上風力を、コストだけでなく安全保障上の価値も含めて評価し、導入を着実に進める制度を整えることが求められる。
※「エネルギ-安全保障と再エネ導入」関連コラム
▼イラン戦争後、洋上風力は最重要政策に|日本のエネルギー安全保障と入札価格問題 | エネルギー戦略
▼太陽光FIP廃止で2030年目標は達成可能か|制度変更の影響と問われる政策実現責任 | エネルギー戦略
コメント