エネルギ-政策研究所長 山家公雄
AIデータセンターをはじめとする大規模需要の増加を受け、日本でも電力系統への接続ルールの見直しや、地方への立地誘導などの対策が具体化してきた。接続手続きの迅速化や系統余力のある地域への誘導が進み、需要側の条件付き早期接続についても検討が始まっている。これまで十分に整備されてこなかった大規模需要への対応が、ようやく制度として動き始めている。
背景には、生成AIの普及に伴うデータセンター需要の急増と、政府が進めるDX・GXの産業政策がある。データセンターや半導体工場などの国内立地を促進することは、デジタル産業の競争力や経済安全保障の観点から重要な政策課題となっている。
政府は、電力需要の大きい施設を地方に分散させ、地域の脱炭素電源や既存の系統余力を活用する方向を打ち出している。しかし、大規模需要への対応は、接続ルールを整え、立地を誘導するだけで完結するものではない。既存の系統余力を使い切れば、次の需要を受け入れることは難しくなる。需要の増加を持続的に支えるには、電源、送電網、需給運用、市場制度を含む電力システム全体の整備が必要である。
本シリーズでは、日本の大規模需要対策の現状と課題を整理し、米国の取り組みと比較しながら、今後の電力システム改革の方向を考える。
1.大規模需要への接続制度は、ようやく具体化してきた
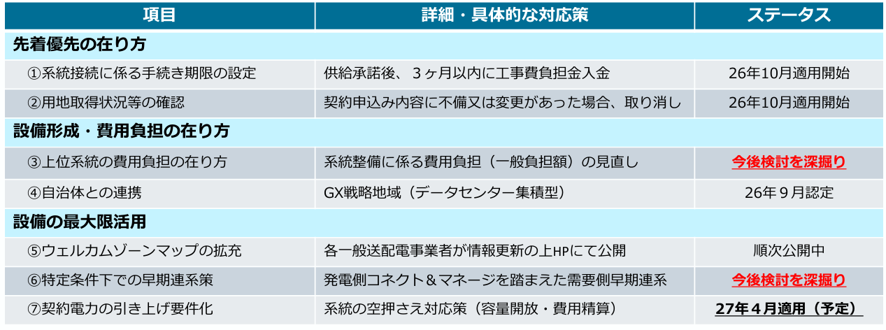
2026年10月6日の電力・ガス基本政策小委員会次世代電力系統ワーキンググループでは、大規模需要に関するこれまでの検討を整理し、主な論点を「先着優先の在り方」「設備形成・費用負担の在り方」「設備の最大限活用」の三つに分類している(資料1)。
資料1.大規模需要に係る制度検討状況
(出所)資源エネルギ-庁「大規模需要に対する規律確保と今後の対応について」(2026年10月6日)
具体的な対応策は七項目に整理できる。以下では、関連する項目をまとめて紹介する。
空押さえの防止
第一は、系統接続に係る手続き期限の設定である。供給承諾後、3カ月以内に工事費負担金を入金することを求め、2026年10月から適用を開始した。第二は、用地取得状況等の確認である。契約申込みの内容に不備や変更があった場合には取り消すこととし、これも2026年10月から適用を開始した。いずれも、接続枠の確保だけを目的とした申込みや、実現性の低い案件による系統容量の占有を抑える狙いがある。
また、段階契約の未達時における容量開放と費用精算も導入される(資料1では七番目)。大規模需要(最終契約電力30MW以上)における「系統の空押え」を防ぐため、契約電力の段階的な引上げには原則6年の上限期間を設け、計画未達の場合も原則1年の延期猶予を設けたうえで、未達となった場合には確保済みの系統容量を開放し、不要となった設備増強費用の精算を求める仕組みが導入される。2027年4月の適用開始が予定されている。
上位系統費用負担の見直し①:大規模需要への特定負担の導入検討
第三は、上位系統の費用負担の在り方である。系統整備に係る一般負担額の見直しが論点となっているが、10月6日時点では今後さらに検討を深掘りする段階にある。
系統整備費用は、需要全体で負担する一般負担と原因者が負担する特定負担に分類される。工事費のうち一般負担分は、一般送配電事業者が負担したうえで、託送料金を通じて広く需要家から回収する。一方、特定負担分は、接続を求める事業者など、原因者に負担を求めるものである。
発電の場合は、一般負担の上限額(4.1万円/kW)を超える部分が特定負担となる。しかし需要接続の場合は、現状は原則一般負担であり、一般負担の上限値は存在しない。影響の大きい大規模需要の場合は、上限額を設けて特定負担とすべきではないか、という問題意識である。
GX戦略地域先行投資との関連
第四は、自治体との連携であり、データセンター集積型のGX戦略地域が2026年9月に認定された。第五は、ウェルカムゾーンマップの拡充である。一般送配電事業者が情報を更新し、順次公開している。これらは後述する政府の立地誘導策であるが、選定地域では地内基幹系統の調査・設計等を速やかに進める方針が示されている。
大規模需要コネクト&マネージ(柔軟接続)の検討
第六は、特定条件下での早期接続策である。発電側コネクト&マネージを踏まえた需要側の早期接続策を検討するもので、10月6日の資料では今後検討を深掘りする項目とされている。発電側では、想定潮流の合理化、N-1電制、ノンファーム接続などを通じ、混雑時の出力制御等を前提として系統容量を柔軟に利用する仕組みが導入されている。データセンターは、サービス利用者への影響が大きく、より慎重な検討が必要となる。
上位系統費用負担の見直し②:託送料金の配分
また、上記第三のコスト負担と関連するが、託送料金の見直しも進んでいる。上位系統の費用に関しては、一般負担は託送料金を通じて回収される。
託送料金は、基本料金と、使用電力量に応じた従量料金を基本として構成される。基本料金の算定には、契約電力や最大需要電力(デマンド)などが関係する。託送料金制度は、電力・ガス取引監視等委員会(電取委)の料金制度専門会合などで議論されている。
2026年11月1日には、物価・労務費・金利の上昇や需要見通しの変化などを踏まえ、一般送配電事業者の託送料金が見直された。特に高圧・特別高圧の料金区分では、基本料金の引き上げが焦点となった。これとは別に、GX戦略地域等への投資拡大や大規模需要の増加を見据え、基本料金の算定方法や負担の配分についても検討が続いている。基本料金の算定において、デマンドだけでなく、契約容量や最大受電容量等をどう反映するべきかという議論も生じている。
自家発電設備を併設(コロケーション)する需要家については、自家発設備の停止時などに系統から電力供給を受ける自家発補給契約の料金の在り方も論点となっている。系統電力の利用量だけでなく、バックアップ供給を可能にするために必要な設備・供給力の費用を、どのように負担するかという問題である。2028年4月を目途とする見直しが検討されている。AIデータセンターのコロケーション計画が急増する米国では、費用負担との整合性が大きな論点となっている。
以上のように、大規模需要の接続をめぐる制度整備は、着実に進み始めている。特に、先着優先ルールの見直しや既存設備の最大限活用については、具体的な対応が動き出した。一方、上位系統の費用負担や託送料金制度、需要側の早期接続策は、なお検討段階にある。
さらに、これらの接続制度の議論だけでは、接続後の大規模需要が系統の信頼度や需給運用に与える影響、需要側の柔軟性を市場でどう評価するかといった問題は、まだ十分に検討課題として取り上げられていない。これらの課題に関しては、第3節で解説する。
2.地方立地誘導の狙いと、事業者側の立地判断
政府の大規模需要対策で目立つのが、系統に当面余裕があるとみられる地方への立地誘導である。背景には、東京・大阪など大都市圏へのデータセンター集中と、地方に偏在する脱炭素電源とのミスマッチがある。
GX戦略地域、事業補助制度と選定状況
GX戦略地域制度では、コンビナート跡地や地域の脱炭素電源などを活用し、GX型の産業集積やワット・ビット連携、すなわち電力・通信インフラの一体整備を促進することを目指している。データセンター集積型の地域も選定対象となった。2026年9月11日に第1弾として、18地域が認定された。コンビナート等再生型が1地域(川崎市)、データセンター集積型が9地域(北海道や東北、北陸、九州など複数地域)、脱炭素電源活用型が8地域(青森県、福島県、福井県等)である。
また、GX地域共創補助金(脱炭素電源地域貢献型投資促進事業)では、脱炭素電源を活用し、地域に貢献する企業の設備投資を対象に最大250億円を補助する制度が設けられている。5年間で2100億円の予算が計上されている。
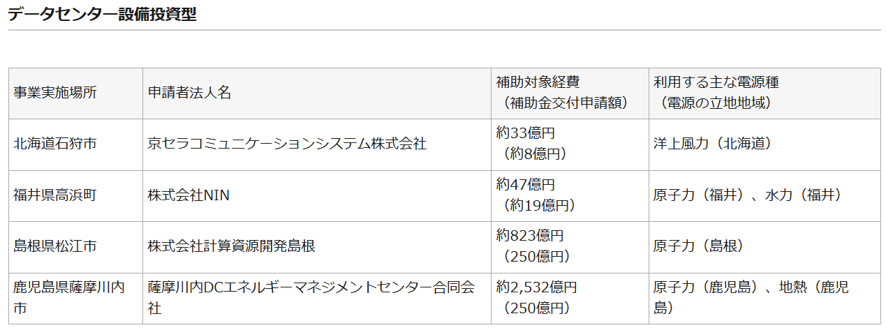
1次公募は、2026年10月30日に合計11事業が採択された。内訳は「製造設備投資型」が7件、「データセンター設備投資型」が4件である(資料2)。後者は、鹿児島県薩摩川内市(原子力、250億円)、島根県松江市(原子力、250億円)、福井県高浜町(原子力、19億円)、北海道石狩市(風力・太陽光、8億円)である。原子力や再エネなどの脱炭素電源と電力購入契約(PPA)を結び、地域にデータセンターや製造拠点を立地する事業者にとっては、重要な立地誘因となり得る。
資料2.GX地域共創補助金(1次公募)採択事業
(出所)資源エネルギ-庁HP(2026年10月30日)
GX戦略地域は自治体の地域計画を認定する制度であり、実際の投資・稼働には個別事業の具体化が必要となる。GX地域共創補助金は個別の設備投資案件を採択する制度である。
GX戦略地域の期待と課題
こうした政策には、三つの狙いがある。第一に、大都市圏に集中する電力需要を地方に分散すること。第二に、地方の脱炭素電源を活用すること。第三に、データセンター等の立地を通じて地域産業の振興を図ることである。
ただし、事業者の立場から見ると、地方立地にはいくつもの課題がある。需要地からの距離、通信ネットワークの整備状況、建設・運営コスト、必要な人材の確保、建設から稼働までの時間などである。電源が近くに存在していても、必要な電力を安定的に受け取れるとは限らない。PPAを締結することと、物理的に必要な電力を確保することも同じではない。
最大250億円という補助額は大きいが、すべての案件に最大額が適用されるわけではなく、予算にも限りがある。補助制度によって地方立地を促進することはできても、事業者の立地判断を全面的に変えることは難しい。
データセンター事業者が採る現実戦略
実際、事業者の中には、大都市圏の既存工場跡地などを活用し、既存の電力・通信インフラや、系統接続を進めるうえでの優位性を生かそうとする動きがある。
ソフトバンクは、旧シャープ堺工場の土地・建物を取得し、当初約150MW規模のAIデータセンターを構築、将来的には250MWを超える規模への拡大を見込んでいる。KDDIも同じ工場跡地の一部を活用し、最大受電容量約50MWの大阪堺データセンターを2026年1月に稼働させた。既存の大規模受電設備や冷却設備を再利用することで、短期間での立ち上げを実現した事例である。
もちろん、工場跡地に旧工場の接続枠や契約電力がそのまま引き継げるわけではない。実際には、接続契約や受電設備、系統側の空き容量、必要な増強工事などを確認する必要がある。それでも、既存の産業用地やインフラが立地上の優位性を持つことは確かである。
余力活用戦略は持続可能か
ここで注目したいのは、政府と事業者の対応が、一見反対方向でありながら、共通の性格を持っていることである。
政府は地方の電源や系統余力を活用しようとし、事業者は大都市圏に残る既存工場跡地やインフラ、接続上の優位性を活用しようとしている。いずれも、現在利用できる資源を活用して、当面の立地・接続問題を解決しようとする対応である。
しかし、地方の系統余力も、大都市圏の既存インフラも、無限に存在するわけではない。それらを利用し尽くせば、次の需要を受け入れる余地は再び限られる。立地誘導と既存インフラの活用は、当面の対応としては意味があるが、全国的な供給力や送電能力そのものを増やす対策ではない。
3.需要側制度整備の残された課題
このように、政府は、需要側の制度整備と、供給余力があるとみられる地域への立地誘導を対策の柱としている。需要側の制度整備には、接続を早めるためのルールだけでなく、接続後の系統信頼度を確保し、需要側の柔軟性を活用する仕組みも必要である。本節ではこの課題について解説する。
需要版コネクト&マネージと同時に検討すべき事項
需要版コネクト&マネージは、系統容量に制約がある場合でも、一定の受電制限などを条件として早期接続を可能にしようとする考え方である。ウェルカムゾーンマップも、既存の系統余力を活用した立地を促すものである。いずれも、当面の接続制約を緩和するうえでは有効である。
しかし、既存の余力を利用するだけでは、持続的な解決にはならない。残された系統余力を使い切れば、新たな大規模需要の接続は再び行き詰まる。需要の立地を分散させても、その地域に十分な電源と送電能力がなければ、安定的な電力供給は実現できない。
大規模需要の一斉脱落を防ぐ信頼度対策
接続後の信頼度対策は重要である。大規模データセンターの負荷が事故や保護装置の動作などを契機に一斉に脱落すれば、需給バランスや周波数に大きな影響を与える可能性がある。事故時の一斉脱落を防ぐための設備・制御要件、電圧・周波数変動時の運転継続、負荷変動や再起動の方法など、グリッドコードの整備も検討すべきである。
世界最大のデータセンター集積地である米国バージニア州北部では、送電線の軽微なトラブルをきっかけに多数のデータセンターの一斉離脱が生じている。代表的な事象として、2024年7月(約1.5GW脱落)、2025年2月(約1.5GW脱落)、そして過去最大規模となった2026年7月22日(約3.8GW脱落)の事例が知られている。
分散型資源と市場機能で供給と柔軟性を追加
また、データセンターを単なる大口需要家として扱うのではなく、電力システムに貢献できるリソースとして活用する視点も重要である。蓄電池、UPS、自家発電設備、空調・冷却設備、計算処理の時間や場所の調整などを組み合わせれば、一定の条件の下で、供給力や調整力として電力システムに貢献できる可能性がある。
これらを統合制御し、VPPとして市場に参加できる仕組みを整えれば、データセンターは電力を消費するだけでなく、系統の柔軟性を提供する主体にもなり得る。もちろん、すべての設備や計算処理が自由に調整できるわけではない。事業継続や設備保護の制約を踏まえ、どの設備がどの時間幅でどの程度の調整力を提供できるかを評価する必要がある。
重要なのは、データセンターに一方的に負荷調整を求めるのではなく、調整可能な設備や需要を市場で評価し、事業者が経済的なメリットを得られる仕組みを整えることである。需要抑制や蓄電池の活用を、系統への協力義務にとどめず、市場価値に結び付ける必要がある。
信頼度対策とVPPの活用は、需要版コネクト&マネージとセットで検討すべき論点である。これらを別々に検討し、接続後に追加対応を求めることになれば、設備や制御システムの二重投資を招くおそれがある。受電制限・負荷調整とVPPを合わせて検討すれば、事業者にとっての収益機会を生み出すとともに、それを評価する市場商品の設計も促進されると期待される。
容量市場の再評価も必要
大規模需要の新設に伴って必要となる供給力を誰がどのように確保するのか。また、自家発電や蓄電池、需要応答などを、容量市場における供給力としてどのように評価するのか。こうした点も含め、需要側の接続条件と、供給力確保・市場制度を整合させる必要がある。米国最大のRTO(地域送電運用機関)であるPJMは、容量市場が卸電力市場制度の柱の一つであるが、大規模需要の供給力をどう評価するか、大きな議論となっている。
前編のまとめ
接続後の信頼度確保と需要側の柔軟性の活用は、接続制度と切り離さずに検討すべき課題である。米国では具体的な設計の議論になっている。
しかし、接続制度や立地誘導だけでは、大規模需要を持続的に受け入れることはできない。系統余力を使い切れば、新たな需要を受け入れる余地はなくなる。必要なのは、需要の立地を調整するだけでなく、それを支える電源と送電網を計画的に整備し、需給運用や市場制度も含めて電力システム全体を強化することである。
後編では、この供給側・系統側の課題を整理したうえで、米国のRTO・ISOが大規模需要の増加を契機に進めている電源・系統・費用負担の一体的な改革を取り上げ、日本への示唆を考える。
コメント